Guía de la propiedad en Nueva York · Valor e impuesto a la propiedad
Valor de mercado (impuesto a la propiedad de Nueva York)
Qué es el «valor de mercado» del Departamento de Finanzas, por qué no es lo que se pagaría por una propiedad, cómo lo estima el DOF para cada clase fiscal —con la fórmula de los ingresos— y cómo y cuándo puede impugnarlo un dueño.
Cada enero, el Departamento de Finanzas (Department of Finance, DOF) de la ciudad de Nueva York fija un valor de mercado (market value) para cada uno de los aproximadamente 1.2 millones de lotes fiscales (tax lots) de la ciudad. Es la estimación del DOF de lo que vale la propiedad, y es el primer paso para calcular el impuesto a la propiedad.
No es una predicción de lo que se pagaría por la propiedad si se vendiera, y en muchos edificios no se le acerca en absoluto. La ley estatal le indica al DOF que valore algunos tipos de propiedad de maneras que no tienen nada que ver con los precios de venta: un edificio de apartamentos en cooperativa (co-op) se valora como si fuera un edificio de alquiler, y un edificio de oficinas, por la renta que genera. Así que la pregunta útil no es «¿es este el precio correcto?», sino «¿cómo llegó el DOF a esta cifra y qué efecto tiene en el impuesto?».
El valor de mercado no fija el impuesto por sí solo. El impuesto se cobra sobre el valor tasado (assessed value), una fracción del valor de mercado con límites a la rapidez con la que puede crecer; consulte Valor tasado para el resto del cálculo.
Cómo lo estima el DOF
El DOF usa un método distinto para cada una de las cuatro clases fiscales (tax classes):
- Clase 1 —viviendas de una a tres familias—: ventas comparables (comparable sales). Los modelos estadísticos del DOF ponen precio a una vivienda a partir de las ventas de viviendas similares cercanas —parecidas en tamaño, estilo y antigüedad— durante los tres años anteriores.
- Clase 2 —edificios de apartamentos con 11 unidades o más— y clase 4 —oficinas, tiendas, hoteles y fábricas—: ingresos. Cada año, los dueños declaran lo que el edificio gana y gasta en la declaración RPIE (Real Property Income and Expense, ingresos y gastos de bienes inmuebles). El DOF ajusta las cifras con sus propios modelos y convierte el ingreso neto del edificio en un valor mediante una tasa de capitalización (capitalization rate).
- Edificios de clase 2 con 10 unidades o menos: un multiplicador de ingresos brutos (gross income multiplier). El DOF estima la renta por pie cuadrado de alquileres similares, la multiplica por el tamaño del edificio y luego por un factor. El propio ejemplo del DOF: $100,000 de ingresos × 10 = $1,000,000.
- Clase 3 —propiedad de servicios públicos—: costo. Lo que costaría reemplazar el equipo, más el terreno.
La tasa de capitalización
Una tasa de capitalización, o cap rate, es lo que un edificio gana en un año después de sus gastos operativos, dividido entre lo que vale. Un edificio que vale $1,000,000 y deja $80,000 netos al año tiene una tasa de capitalización del 8%. A la inversa, la tasa convierte ingresos en valor: valor = ingreso neto ÷ tasa de capitalización. Una tasa más baja significa que un comprador paga más por cada dólar de ingreso, normalmente porque ese ingreso se considera más seguro o con probabilidades de crecer; por eso las tasas de capitalización de los mejores edificios de Manhattan son más bajas que las de propiedades más riesgosas, y tienden a subir cuando suben las tasas de interés.
La fórmula de los ingresos
El DOF aplica la misma idea a un edificio que se valora por sus ingresos, con un cambio. Sus tablas de pautas publicadas funcionan así:
valor de mercado = (ingresos − gastos) ÷ (tasa de capitalización + tasa impositiva efectiva)
La tasa impositiva (tax rate) se suma a la tasa de capitalización porque el impuesto a la propiedad se deja fuera de los gastos: el impuesto depende del valor que se está calculando, así que no puede ser uno de los datos de partida. Comprobado con las tablas del DOF: una oficina de primera categoría en Manhattan que genera $93.42 por pie cuadrado con $37.22 de gastos, a una tasa de capitalización del 7.49% más una tasa impositiva del 4.791%, vale aproximadamente ($93.42 − $37.22) ÷ 12.281% ≈ $458 por pie cuadrado, que es la cifra que da la tabla del DOF.
El DOF publica sus tasas de capitalización cada año. Para el año fiscal 2026/27, la tasa mediana de los edificios de apartamentos fue del 8.01% para los edificios de renta regulada (rent-regulated) y del 7.11% para los no regulados; las tasas de la clase 4 no cambiaron respecto del año anterior.
Cooperativas y condominios
La ley estatal —el § 581 de la Ley del Impuesto sobre Bienes Inmuebles (Real Property Tax Law)— obliga al DOF a valorar un edificio en cooperativa o en condominio como si fuera un edificio de alquiler, por comparación con alquileres similares, y nunca a partir de los precios a los que se venden sus apartamentos. Una cooperativa recibe un solo valor para todo el edificio; el valor de un edificio en condominio se reparte entre sus unidades.
El efecto es grande. La Comisión Asesora sobre la Reforma del Impuesto a la Propiedad de la Ciudad (Advisory Commission on Property Tax Reform) determinó que, en el año fiscal 2021, el valor de mercado del DOF de la cooperativa mediana era el 25% de lo que indicarían sus ventas, y el del condominio mediano, el 22%; y cuanto más alto el precio, menor la proporción. Un apartamento en cooperativa que se vendió por $2 millones puede estar en un edificio cuyo valor del DOF por apartamento es una fracción de esa cifra, y eso es la ley funcionando tal como está escrita, no un error.
El valor de mercado en toda la ciudad
El padrón de tasaciones (assessment roll) definitivo del DOF para el año fiscal 2026/27 situó el valor de mercado total de la ciudad en $1,657 mil millones, un 5.27% más que el año anterior: clase 1, $821.6 mil millones; clase 2, $421.3 mil millones; clase 3, $66.9 mil millones, y clase 4, $347.5 mil millones. A Manhattan le correspondieron $545.2 mil millones de ese total; a Brooklyn, $487.5 mil millones, y a Queens, $409.1 mil millones.
BlockLot suma el mismo padrón a partir de su propia copia, lote por lote, y cuenta —como hace el resumen del DOF— todos los lotes que no están totalmente exentos (se excluyen la propiedad del gobierno, la religiosa y la mayor parte de la propiedad sin fines de lucro). En el padrón del año fiscal 2026/27, el total abarca 1,115,610 lotes fiscales, y las viviendas de clase 1 reúnen el 51.4% del valor de mercado de esos lotes.
The Department of Finance's market values on the FY 2026/27 assessment roll, summed by BlockLot over every tax lot in each class that is not fully exempt, as DOF's own summary counts them. Class 3, utility property, is not shown. BlockLot Intelligence, calculado el 9 de octubre de 2026.
Nuestros totales de las clases 1 y 2 coinciden con las cifras publicadas por el DOF con una diferencia de menos del 0.1%; la clase 4 sale aproximadamente un 3% más alta. La clase 3 no se muestra: gran parte de ella es propiedad de servicios públicos que valora el Estado, y el archivo lote por lote no reproduce el total de la clase 3 del DOF.
Ejemplo práctico: el Empire State Building
El Empire State Building, en 338–350 Fifth Avenue, es propiedad de una empresa y pertenece a la clase fiscal 4, así que el DOF lo valora por sus ingresos. En el padrón del año fiscal 2025/26, el valor de mercado que le asigna el DOF es $1,186,766,000. La clase 4 se tasa al 45% del valor de mercado, lo que da un valor tasado real (actual assessed value) de $534,044,700. El impuesto que resulta se calcula paso a paso en Valor tasado.
El calendario anual
- 5 de enero: fecha de situación imponible (taxable status date). Los valores reflejan el estado de cada propiedad en ese día. Los valores del año fiscal 2026/27 reflejan lo ocurrido entre el 6 de enero de 2025 y el 5 de enero de 2026, más las cifras de ingresos del RPIE de 2024.
- Mediados de enero: el padrón provisional (tentative roll). El DOF publica todos los valores y envía por correo a cada dueño un Aviso de Valor de la Propiedad (Notice of Property Value, NOPV). El NOPV no es una factura. El padrón provisional del año fiscal 2026/27 se publicó el 15 de enero de 2026.
- Marzo: plazos para impugnar (más abajo).
- Finales de mayo: el padrón definitivo (final roll). Los cambios hechos entre el padrón provisional y el definitivo generan un aviso revisado.
- 1 de junio: vence la presentación del RPIE para las propiedades que generan ingresos.
- 1 de julio: comienza el año fiscal. Los años fiscales van del 1 de julio al 30 de junio y se escriben de varias maneras: FY 2027, FY 2026/27 y tax year 2026-27 significan todos del 1 de julio de 2026 al 30 de junio de 2027.
El calendario completo, y lo que muestra el aviso línea por línea, está en el Aviso de Valor de la Propiedad.
Cómo impugnar el valor
Hay dos vías, y ninguna reemplaza a la otra:
- Una solicitud de revisión del DOF (Request for Review) pide al propio DOF que vuelva a examinar el valor. En 2026, los plazos fueron el 16 de marzo para la clase 1, el 2 de marzo para la clase 2 y el 1 de abril para la clase 4. Una solicitud de actualización (Request to Update) corrige un error de hecho —un número de unidades equivocado, una superficie en pies cuadrados equivocada— y puede presentarse en cualquier momento.
- Una solicitud ante la Comisión Tributaria de NYC (NYC Tax Commission), una agencia independiente que puede reducir el valor tasado. Las solicitudes deben recibirse a más tardar el 1 de marzo para las clases 2, 3 y 4 y el 15 de marzo para la clase 1 (se pasan al siguiente día hábil cuando esa fecha cae en fin de semana), y los plazos no se pueden prorrogar.
Cada vía, sus formularios y con qué frecuencia prospera se explican en Cómo impugnar una tasación.
Para una vivienda o un edificio pequeño cuyo valor tasado está contenido por los topes anuales, la pregunta no es si el valor de mercado es demasiado alto, sino si la propiedad vale menos que su valor de mercado efectivo (effective market value): el valor tasado dividido entre el 6% (clase 1) o el 45% (clase 2). Una reducción del valor de mercado que no baje de esa cifra no cambia nada en la factura.
Dónde se ve esto en BlockLot
En la página de un edificio, la tarjeta «Value & tax» («Valor e impuesto») muestra el «Market value» («Valor de mercado») del DOF junto al valor «Assessed» («Tasado»), la clase fiscal y una estimación del impuesto anual; «History» («Historial») abre el padrón de cada año, para que pueda ver cómo cambia el valor. Cada etiqueta subrayada abre su definición.
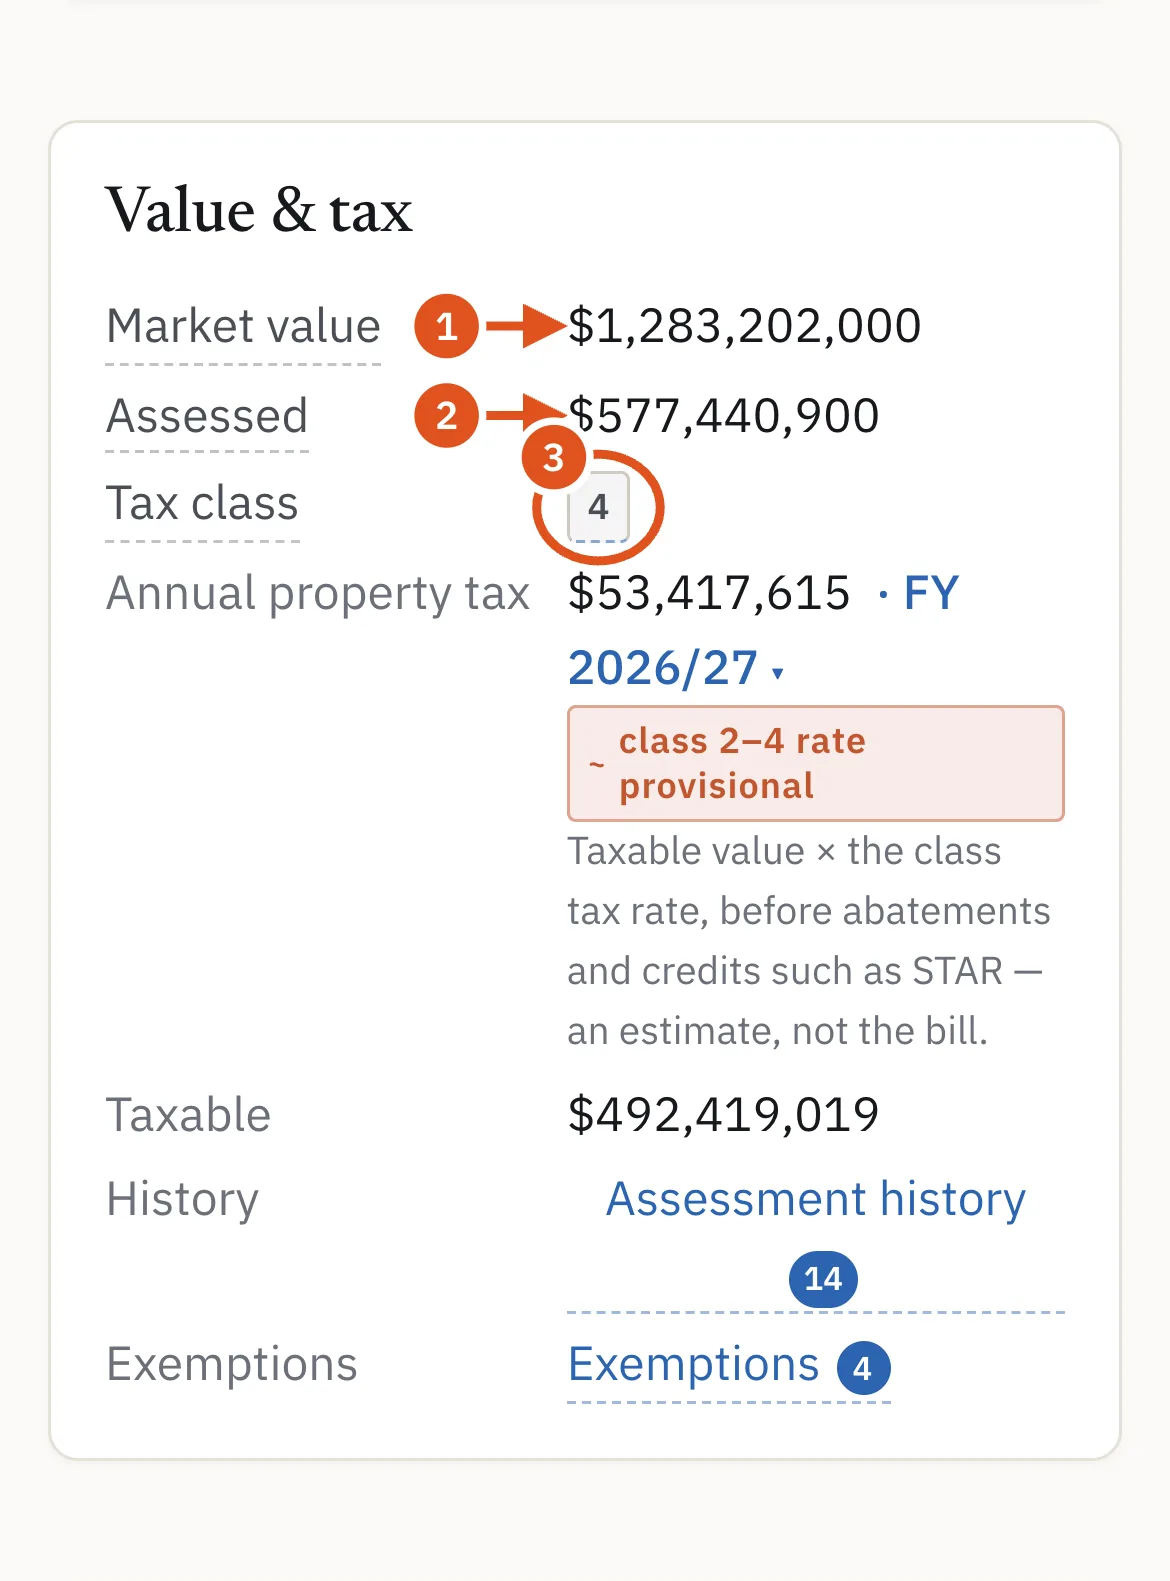
- El valor de mercado del DOF
- El valor tasado
- Clase fiscal
Preguntas frecuentes
¿Por qué el valor de mercado de mi cooperativa o de mi condominio es tan bajo? La ley estatal obliga al DOF a valorar el edificio como si estuviera alquilado, no según los precios de venta de los apartamentos. El valor de la cooperativa mediana es aproximadamente una cuarta parte de lo que indican sus ventas.
¿Por qué es distinto de lo que pagué? El valor de una vivienda sale de un modelo estadístico de ventas similares a lo largo de tres años, no de una sola operación; el de un edificio de apartamentos o de oficinas sale de sus ingresos, no de su precio. Y los valores se fijan con fecha del 5 de enero.
¿Por qué subió mi valor de mercado? Por los movimientos del mercado durante el año, por cambios físicos como una ampliación o por nuevas cifras de ingresos del RPIE.
Mi valor de mercado bajó. ¿Por qué subió mi impuesto? Porque el impuesto sigue al valor tasado, que puede estar todavía poniéndose al día con aumentos anteriores por los topes anuales y la introducción gradual. El DOF lo dice expresamente en sus guías. Consulte Valor tasado.
¿Dónde encuentro mi valor de mercado? En el Aviso de Valor de la Propiedad, en la factura del impuesto a la propiedad, en el Property Information Portal del DOF y en la página de cualquier edificio en BlockLot.
Temas relacionados
- El valor tasado y cómo se calcula el impuesto a la propiedad en Nueva York — Cómo la ciudad de Nueva York convierte un valor de mercado en una factura de impuestos —las cuatro clases fiscales, las proporciones de tasación del 6% y del 45%, los topes anuales y la introducción gradual en cinco años, las exenciones y las reducciones, las tasas del impuesto—, calculado paso a paso con un edificio real.
- El Aviso de Valor de la Propiedad y el calendario de tasaciones — Qué muestra el Aviso de Valor de la Propiedad de la ciudad de Nueva York, línea por línea, y el calendario de tasaciones de enero a octubre, con las fechas de 2026.
- Cómo impugnar una tasación: RPIE, la Comisión Tributaria y SCAR — Cómo impugnar la tasación de una propiedad en la ciudad de Nueva York: la solicitud de revisión del DOF, la Comisión Tributaria, la declaración RPIE, SCAR y el artículo 7, con sus tasas de éxito.
- Departamento de Edificios (DOB) — Qué hace el Departamento de Edificios de la ciudad de Nueva York, cómo funciona un permiso de construcción desde la presentación hasta la aprobación final, qué es un certificado de ocupación y cómo se emiten y se resuelven las infracciones del DOB y las órdenes de suspensión de obras.
- Ventas comparables: cómo las usan los profesionales y cómo las elige BlockLot — Qué son las ventas comparables, cómo las eligen y ajustan los tasadores y los evaluadores fiscales, las unidades con las que se comparan —el precio por pie cuadrado y el precio por unidad— y, como lectura propia del registro público, cómo elige BlockLot las ventas comparables de un edificio y cuándo se abstiene de estimar un valor.
Fuentes
- BlockLot Intelligence — análisis propio de BlockLot de los registros públicos indicados abajo, calculado el 15 de octubre de 2026.
- DOF — Definiciones de los términos de tasación de la propiedad
- DOF — Cómo se determina su valor de mercado
- DOF — Guía de la propiedad de clase 1 (2026)
- DOF — Guía de la propiedad de clase 2 (2026)
- DOF — Resumen del padrón de tasaciones definitivo del año fiscal 2027
- DOF — Padrón de tasaciones provisional del año fiscal 2027 (comunicado de prensa)
- DOF — Metodología de las tasas de capitalización del año fiscal 2027
- DOF — Informe anual sobre el impuesto a la propiedad de la ciudad de Nueva York, año fiscal 2026
- DOF — Aviso de Valor de la Propiedad
- DOF — Ingresos y gastos de bienes inmuebles (Real Property Income and Expense, RPIE)
- DOF — Impugne su tasación
- Comisión Tributaria de NYC — Cómo impugnar su Aviso de Valor de la Propiedad
- Ley del Impuesto sobre Bienes Inmuebles de Nueva York (NY Real Property Tax Law), § 581 (cooperativas y condominios)
- Comisión Asesora sobre la Reforma del Impuesto a la Propiedad de NYC — Informe final (2021)
- NYC Open Data — Datos de valoración y tasación de propiedades (Property Valuation and Assessment Data)