Guía de la propiedad en Nueva York · Valor e impuesto a la propiedad
El valor tasado y cómo se calcula el impuesto a la propiedad en Nueva York
Cómo la ciudad de Nueva York convierte un valor de mercado en una factura de impuestos —las cuatro clases fiscales, las proporciones de tasación del 6% y del 45%, los topes anuales y la introducción gradual en cinco años, las exenciones y las reducciones, las tasas del impuesto—, calculado paso a paso con un edificio real.
En la ciudad de Nueva York, el impuesto a la propiedad no se cobra sobre lo que vale una propiedad. Se cobra sobre su valor tasado (assessed value): una fracción del valor de mercado (market value) que calcula el Departamento de Finanzas (Department of Finance, DOF), contenida por límites anuales, rebajada por las exenciones que tenga y multiplicada por una tasa del impuesto que depende del tipo de propiedad. Esta página recorre cada paso y luego los aplica a un edificio real.
El cálculo completo
En una línea, como lo escribe el DOF: impuesto = (valor tasado − exenciones) × tasa del impuesto − reducciones. Todo lo que sigue explica una parte de esa línea.
Las cuatro clases fiscales
Cada lote fiscal (tax lot) pertenece a una de cuatro clases fiscales (tax classes), y la clase determina la proporción de tasación, los límites al crecimiento y la tasa del impuesto.
| Clase | Qué incluye |
|---|---|
| Clase 1 | Viviendas de una a tres unidades, incluidos los edificios pequeños de uso mixto que son mayormente residenciales; condominios pequeños; la mayoría de los terrenos baldíos con zonificación (zoning) residencial fuera de Manhattan. |
| Clase 2 | Todas las demás propiedades residenciales —edificios de alquiler, cooperativas (co-ops) y condominios de cuatro o más unidades—, excepto los hoteles. Dentro de ella, 2a es un edificio de alquiler de 4 a 6 unidades, 2b uno de alquiler de 7 a 10 unidades, 2c una cooperativa o un condominio de 2 a 10 unidades, y 2 a secas, cualquiera de 11 unidades o más. |
| Clase 3 | Propiedades de servicios públicos: los equipos de las compañías de servicios públicos. |
| Clase 4 | Todo lo demás: oficinas, tiendas, hoteles, fábricas, garajes, terrenos baldíos comerciales. |
Los datos del DOF también incluyen 1A, 1B, 1C y 1D. Cotejadas con las clases de edificio (building classes), corresponden a unidades de condominio en edificios bajos, terrenos baldíos residenciales, unidades de condominio en edificios que eran de clase 1 y colonias de bungalós de propiedad cooperativa: subgrupos de la clase 1 que la ley estatal enumera por separado.
Del valor de mercado al valor tasado
El valor tasado real (actual assessed value) es el valor de mercado multiplicado por la proporción de tasación (assessment ratio) de la clase, que fija la ley estatal:
- Clase 1: el 6% del valor de mercado.
- Clases 2, 3 y 4: el 45% del valor de mercado.
Así, una casa que el DOF valora en $1,000,000 tiene un valor tasado objetivo de $60,000, y un edificio de oficinas valorado en $10,000,000, uno de $4,500,000. Las proporciones parecen bajas, pero las tasas del impuesto (más abajo) se fijan altas en consecuencia, así que los porcentajes no significan nada por sí solos.
Topes y introducción gradual
El valor tasado no puede dar saltos al ritmo del mercado:
- Clase 1: el valor tasado puede subir como máximo un 6% al año y un 20% en cualquier periodo de cinco años.
- Clase 2 con 10 unidades o menos (2a, 2b, 2c): como máximo un 8% al año y un 30% en cinco años.
- Clase 2 con 11 unidades o más, y clase 4: sin tope, pero cada cambio se introduce gradualmente en cinco años (phase-in), un 20% al año. Los cambios de varios años se superponen, y el resultado acumulado es el valor tasado de transición (transitional assessed value).
- Clase 3: sin tope y sin introducción gradual.
El DOF factura sobre el menor de los dos valores, el real y el de transición (o con tope): es el valor tasado facturable (billable assessed value). Los cambios físicos no están sujetos a los límites: un edificio nuevo, una ampliación o una renovación se suman por su valor completo, sin introducción gradual (los edificios pequeños de clase 2 reciben una concesión parcial).
Por eso dos casas idénticas en la misma calle pueden tener valores tasados muy distintos —una lleva años contenida por su tope, la otra se reconstruyó—, y por eso un valor tasado puede subir mientras el valor de mercado baja: todavía se está poniendo al día con aumentos anteriores. El propio ejemplo del DOF: si el valor de mercado pasa de $100,000 a $150,000 y luego baja a $140,000, el valor tasado con tope pasa de $6,000 a $6,360 y después a $6,741.
En toda la ciudad, el efecto es grande. Esta es la distancia entre el valor de mercado de cada clase y sus valores facturable e imponible, sumados sobre todos los lotes que no están totalmente exentos en el padrón de tasaciones (assessment roll) más reciente:
| Clase | Valor de mercado | Facturable | Imponible |
|---|---|---|---|
| 1 | $821.7 mil millones | 3.6% | 3.4% |
| 2 | $421.4 mil millones | 35.4% | 29.7% |
| 4 | $356.8 mil millones | 41.9% | 40.6% |
Los valores facturable e imponible como proporción del valor de mercado de la clase, sumados para todos los lotes que no están totalmente exentos. El valor facturable es el valor tasado después de los topes y de la aplicación gradual de los aumentos; el imponible es el facturable menos las exenciones. BlockLot Intelligence, calculado el 9 de octubre de 2026.
En el padrón del año fiscal 2026/27, las casas de clase 1 se tasan, sobre el papel, al 6.0% de su valor de mercado, pero los topes mantienen su valor facturable en el 3.6%, y después de las exenciones pagan impuestos sobre apenas el 3.4%. La clase 4 paga impuestos sobre el 40.6% de su valor de mercado; por eso la tasa de la clase 1 tiene que ser mucho más alta.
Exenciones y reducciones
Suenan parecido, pero actúan en pasos distintos:
- Una exención (exemption) rebaja el valor tasado antes de calcular el impuesto. Lo que queda es el valor imponible (taxable value). Ejemplos: la exención para propietarios de vivienda de la tercera edad (senior citizen homeowners' exemption, SCHE), la exención para propietarios de vivienda con discapacidad, las exenciones para veteranos y para el clero, STAR para los dueños que ya la tenían y las exenciones para obras nuevas y renovaciones (421-a, a la que ahora sucede 485-x, y J-51).
- Una reducción (abatement) rebaja el impuesto mismo, una vez calculado. Ejemplos: la reducción para cooperativas y condominios (co-op and condominium abatement) para los dueños que viven en su apartamento (del 17.5% al 28.1%, según el valor tasado promedio por unidad del edificio), la reducción J-51 y las reducciones por energía solar y por techos verdes.
STAR, el alivio del Estado para el impuesto escolar (school tax relief), es ahora sobre todo un cheque: desde 2016, los nuevos solicitantes reciben un crédito del impuesto estatal sobre los ingresos, y los dueños que ya tenían la exención STAR la conservan, y aparece en la factura como una rebaja en dólares.
Cada una se explica a fondo en Exenciones y Reducciones.
Las tasas del impuesto
Cada clase tiene su propia tasa, expresada como un porcentaje anual del valor imponible. Por año fiscal: las tasas las fija cada año el Concejo Municipal, conforme a una ley estatal que limita la rapidez con que puede crecer la parte de cada clase en el total del impuesto; por eso las tasas son tan distintas entre una clase y otra.
| Clase | 2024/25 | 2025/26 | 2026/27 |
|---|---|---|---|
| 1 | 20.085% | 19.843% | 20.909% |
| 2 | 12.500% | 12.439% | 12.440% |
| 3 | 11.181% | 11.108% | 11.108% |
| 4 | 10.762% | 10.848% | 10.658% |
La tasa de la clase 1 es la más alta porque su base imponible es la más pequeña: la clase 1 reúne cerca de la mitad del valor de mercado de la ciudad pero, después de la proporción del 6% y de los topes, una parte mucho menor de su valor imponible.
Ejemplo práctico: el Empire State Building
El Empire State Building (338 5 Avenue) es propiedad de una empresa y pertenece a la clase fiscal 4. Este es su impuesto del año fiscal 2025/26, según el padrón del Departamento de Finanzas:
- Valor de mercado: $1,186,766,000.
- Valor tasado real, al 45.0%: $534,044,700.
- Valor tasado de transición, la introducción gradual en cinco años de los aumentos anteriores: $459,434,969. Es inferior al valor real en $74,609,731: aumentos que todavía se están introduciendo gradualmente.
- Valor tasado facturable, el menor de los dos: $459,434,969.
- Exenciones: $0, así que el valor imponible es $459,434,969.
- Impuesto, a la tasa de la clase 4, de 10.848%: $49,839,505 al año, antes de cualquier reducción.
Como su valor tasado supera los $250,000, se le factura dos veces al año: aproximadamente $24,919,753 cada julio y cada enero.
La misma cuenta para una casa: una casa que el DOF valora en $714,000 tiene un valor tasado objetivo del 6%, es decir, $42,840. Menos una exención de $2,000, quedan $40,840 imponibles; a la tasa de la clase 1 del año fiscal 2025/26, del 19.843%, eso da $8,104, y una reducción de $396 deja la factura en $7,708. (Es el propio ejemplo del DOF, tomado de su guía de la clase 1.)
El pago de la factura y los pagos atrasados
- Las propiedades con un valor tasado de $250,000 o menos se facturan cada trimestre, con vencimiento el 1 de julio, el 1 de octubre, el 1 de enero y el 1 de abril; las demás, dos veces al año, el 1 de julio y el 1 de enero. Hay pequeños descuentos por pagar por adelantado.
- El impuesto atrasado genera intereses compuestos diariamente desde la fecha de vencimiento original. Para el año fiscal 2026/27, la tasa es del 6% anual cuando el valor tasado es de $250,000 o menos, del 9% hasta $450,000 y del 16% por encima de esa cifra.
- El impuesto a la propiedad impago y otros cargos de la Ciudad se convierten en un gravamen (lien) sobre la propiedad. En años anteriores, la Ciudad vendía esos gravámenes a un fideicomiso privado; la venta de 2026 se suspendió para su revisión: consulte la venta de gravámenes fiscales.
Dónde ve esto en BlockLot
En la página de un edificio, la tarjeta «Value & tax» («Valor e impuestos») muestra el «Market value» («Valor de mercado»), el valor «Assessed» («Tasado»), la «Tax class» («Clase fiscal»), el valor «Taxable» («Imponible») y una estimación del «Annual property tax» («Impuesto anual a la propiedad»): el valor imponible multiplicado por la tasa de la clase, antes de reducciones, con el año fiscal al lado. Haga clic en el año para ver el impuesto calculado de años anteriores, y en «Exemptions» («Exenciones») para ver qué se eximió en cada padrón.
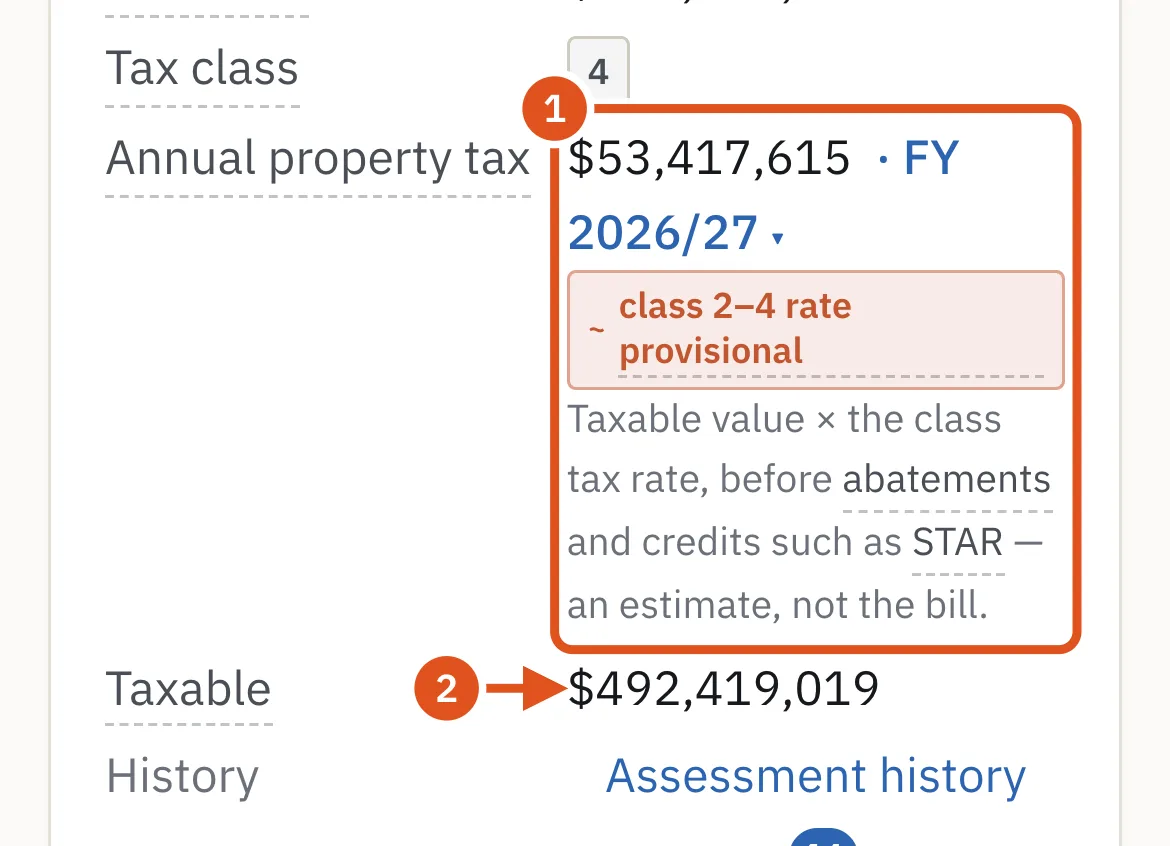
- Impuesto anual estimado: haga clic en el año para ver años anteriores
- El valor al que se aplica la tasa
Preguntas frecuentes
¿Por qué mi valor tasado es solo el 6% de mi valor de mercado? La ley estatal fija la clase 1 en el 6% (y las demás clases en el 45%), y la tasa del impuesto se fija lo bastante alta para compensarlo. La mayoría de las casas están, de hecho, por debajo del 6%, por los topes anuales.
¿Puede bajar mi valor tasado? Sí. Nunca puede superar el 6% del valor de mercado (el 45% en las demás clases), así que una caída lo bastante grande del valor de mercado lo hace bajar. Una caída pequeña puede no hacerlo, si el valor con tope todavía se está poniendo al día.
¿Cuál es la diferencia entre una exención y una reducción? Una exención recorta el valor sobre el que se paga el impuesto; una reducción recorta la factura.
¿Reciben una factura del impuesto a la propiedad los inquilinos o los dueños de cooperativas? No. El impuesto va incluido en la renta o en las cuotas de mantenimiento; la junta de la cooperativa o el arrendador recibe la factura.
¿Por qué la tasa de la clase 1 es mucho más alta que la de la clase 4? Cada clase debe recaudar de su propia base imponible su parte de la recaudación total de la ciudad, una parte limitada por ley, y la base de la clase 1 es pequeña después de la proporción del 6% y de los topes.
Temas relacionados
- Valor de mercado (impuesto a la propiedad de Nueva York) — Qué es el «valor de mercado» del Departamento de Finanzas, por qué no es lo que se pagaría por una propiedad, cómo lo estima el DOF para cada clase fiscal —con la fórmula de los ingresos— y cómo y cuándo puede impugnarlo un dueño.
- El Aviso de Valor de la Propiedad y el calendario de tasaciones — Qué muestra el Aviso de Valor de la Propiedad de la ciudad de Nueva York, línea por línea, y el calendario de tasaciones de enero a octubre, con las fechas de 2026.
- Exenciones del impuesto a la propiedad: STAR, personas mayores, personas con discapacidad, veteranos, clero, J-51, 421-a y 485-x — Las exenciones del impuesto a la propiedad de Nueva York explicadas: STAR, propietarios de vivienda mayores y con discapacidad, veteranos, clero, 421-a, 485-x, J-51 y propiedades de organizaciones sin fines de lucro.
- Reducciones del impuesto a la propiedad: cooperativas y condominios, J-51, energía solar, techos verdes, ICAP y CEP/CRP — Las reducciones del impuesto a la propiedad de Nueva York explicadas: cooperativas y condominios, J-51, energía solar, techos verdes, ICAP y CEP/CRP —quién reúne los requisitos y cuánto vale cada una.
- Departamento de Edificios (DOB) — Qué hace el Departamento de Edificios de la ciudad de Nueva York, cómo funciona un permiso de construcción desde la presentación hasta la aprobación final, qué es un certificado de ocupación y cómo se emiten y se resuelven las infracciones del DOB y las órdenes de suspensión de obras.
Fuentes
- BlockLot Intelligence — análisis propio de BlockLot de los registros públicos indicados abajo, calculado el 15 de octubre de 2026.
- DOF — Definiciones de los términos de tasación de la propiedad
- DOF — Cómo se determina su valor tasado
- DOF — Cómo se determina su valor tasado de transición
- DOF — Guía de la propiedad de clase 1 (2026)
- DOF — Guía de la propiedad de clase 2 (2026)
- DOF — Tasas del impuesto a la propiedad
- DOF — Informe anual sobre el impuesto a los bienes raíces de NYC, año fiscal 2026
- DOF — Fechas de vencimiento del impuesto a la propiedad
- DOF — Pagos atrasados e intereses
- DOF — Reducción para cooperativas y condominios
- DOF — Exención para Propietarios de Vivienda de la Tercera Edad
- Ley del Impuesto sobre Bienes Raíces de Nueva York (Real Property Tax Law), § 1802 (clases fiscales)
- Ley del Impuesto sobre Bienes Raíces de Nueva York (Real Property Tax Law), § 1805 (límites a los aumentos de la tasación)
- Ley del Impuesto sobre Bienes Raíces de Nueva York (Real Property Tax Law), § 1803-a (partes de cada clase)
- Concejo Municipal de NYC — Resolución de las tasas del impuesto del año fiscal 2027 (Res. 546 de 2026)