评估价值与纽约市房产税的计算方法
纽约市如何把市场价值变成一张税单——四个税务类别、6%和45%的评估比率、每年的增幅上限和五年分阶段计入、税务豁免和税务减免、税率——并以一栋真实建筑为例逐步计算。
在纽约市,房产税并不是按房产值多少钱来征收的,而是按它的评估价值(assessed value)征收。评估价值是纽约市财政局(Department of Finance, DOF)所定市场价值的一部分,受每年增幅限制的压制,再扣除各项税务豁免,然后乘以一个随房产类型而定的税率。本页逐一讲解每个步骤,再用一栋真实建筑把它们完整算一遍。
完整的计算过程
用DOF的写法,一行就能概括:税额 =(评估价值 − 税务豁免)× 税率 − 税务减免。下面的内容都在解释这一行中的某一部分。
四个税务类别
每个税务地块(tax lot)都属于四个税务类别(tax class)之一,类别决定了评估比率、增长限制和税率。
| 类别 | 包括哪些房产 |
|---|---|
| 第1类 | 一至三个单元的住宅,包括以住宅为主的小型混合用途建筑;小型共管公寓;曼哈顿以外大多数划为住宅用途的空地。 |
| 第2类 | 其他所有住宅房产——出租楼、四个及以上单元的合作公寓(co-op)和共管公寓——但不含酒店。其中,2a指4–6个单元的出租楼,2b指7–10个单元的出租楼,2c指2–10个单元的合作公寓或共管公寓,单纯的2则指11个及以上单元的任何房产。 |
| 第3类 | 公用事业房产——公用事业公司的设备。 |
| 第4类 | 其他一切:办公楼、商店、酒店、工厂、车库、商业用途的空地。 |
DOF的数据中还有1A、1B、1C和1D。对照建筑类别(building class)来看,它们分别标示低层建筑中的共管公寓单元、住宅用途空地、原属第1类的建筑中的共管公寓单元,以及合作所有的平房社区——都是州法律单独列出的第1类子类。
从市场价值到评估价值
实际评估价值(actual assessed value)等于市场价值乘以该类别的评估比率(assessment ratio),比率由州法律规定:
- 第1类:市场价值的6%。
- 第2、3、4类:市场价值的45%。
因此,一栋被DOF估值$1,000,000的住宅,目标评估价值为$60,000;一栋估值$10,000,000的办公楼,目标评估价值为$4,500,000。这些比率看起来很低,但税率(见下文)也相应定得很高,所以这些百分比单独看并没有意义。
上限与分阶段计入
评估价值不允许随市场大起大落:
- 第1类——评估价值每年最多上涨6%,任意五年内最多上涨20%。
- 10个及以下单元的第2类(2a、2b、2c)——每年最多8%,五年内最多30%。
- 11个及以上单元的第2类,以及第4类——没有上限,但每一次变化都要分五年计入,每年计入20%。几年的变化相互叠加,累计得出的结果就是过渡评估价值(transitional assessed value)。
- 第3类——既没有上限,也不分阶段计入。
DOF按实际评估价值与过渡(或受上限约束的)评估价值中较低的一个开具税单,这就是计费评估价值(billable assessed value)。实物变化不受这些限制:新建建筑、扩建或翻修按全额计入,而不是分阶段计入(小型第2类建筑可获得部分宽限)。
这就是为什么同一条街上两栋一模一样的住宅,评估价值可能相差很大——一栋多年来一直被压在上限之下,另一栋则重建过;这也是为什么评估价值可能在市场价值下跌时反而上涨:它仍在追赶此前的涨幅。DOF自己举过一个例子:市场价值从$100,000涨到$150,000,再回落到$140,000,受上限约束的评估价值则从$6,000变为$6,360,再变为$6,741。
从全市来看,这种效应很大。下图把最新房产评估名册(assessment roll)上所有未被完全豁免的税务地块加总,显示各类别的计费价值和应税价值比市场价值低多少:
| 类别 | 市场价值 | 计费价值 | 应税价值 |
|---|---|---|---|
| 1 | $8216.6亿 | 3.6% | 3.4% |
| 2 | $4213.5亿 | 35.4% | 29.7% |
| 4 | $3568.5亿 | 41.9% | 40.6% |
计费价值和应税价值占该类别市场价值的比例,按所有未获全额豁免的地块加总。计费价值是经过涨幅上限和分期计入调整后的评估价值;应税价值是计费价值减去税务豁免后的金额。 BlockLot Intelligence, 计算于2026年10月9日。
在2026/27财政年度的名册上,第1类住宅名义上按市场价值的6.0%评估,但上限把它们的计费价值压在3.6%,扣除税务豁免后,实际只按3.4%纳税。第4类则按其市场价值的40.6%纳税——这就是第1类税率必须高得多的原因。
税务豁免与税务减免
两者听起来相似,却作用在不同的步骤上:
- 税务豁免(exemption)在计算税额之前减少评估价值。剩下的部分就是应税价值(taxable value)。例如:老年房主税务豁免(SCHE)、残障房主税务豁免、退伍军人和神职人员税务豁免、已享有STAR的业主所保留的STAR,以及针对新建和翻修的税务豁免(421-a,现已由485-x接替,以及J-51)。
- 税务减免(abatement)在税额算出之后减少税额本身。例如:面向住在自己公寓里的业主的合作公寓和共管公寓税务减免(根据建筑每个单元的平均评估价值,减免17.5%至28.1%)、J-51税务减免,以及太阳能和绿色屋顶税务减免。
STAR是州政府的学校税减免计划,现在大多以支票形式发放:自2016年起,新申请人获得的是州所得税抵免,而原本已享有STAR税务豁免的业主可以保留它,在税单上显示为一笔金额扣减。
税率
每个类别都有自己的税率,以每年占应税价值的百分比表示。下表按财政年度列出。税率由市议会每年制定,所依据的州法律限制了每个类别在税款总额中所占份额的增长速度——这就是各类别税率差别如此之大的原因。
| 类别 | 2024/25 | 2025/26 | 2026/27 |
|---|---|---|---|
| 1 | 20.085% | 19.843% | 20.909% |
| 2 | 12.500% | 12.439% | 12.440% |
| 3 | 11.181% | 11.108% | 11.108% |
| 4 | 10.762% | 10.848% | 10.658% |
第1类的税率最高,因为它的应税基数最小:第1类约占全市市场价值的一半,但经过6%的比率和上限之后,它在应税价值中所占的份额要小得多。
计算实例:帝国大厦
帝国大厦(338 5 Avenue)归一家公司所有,属于第4类税务类别。以下是根据纽约市财政局的评估名册算出的2025/26财政年度税额:
- 市场价值:$1,186,766,000。
- 按45.0%计算的实际评估价值:$534,044,700。
- 过渡评估价值,即此前涨幅的五年分阶段计入:$459,434,969。它比实际评估价值低$74,609,731——这是仍在分阶段计入的涨幅。
- 计费评估价值,取两者中较低者:$459,434,969。
- 税务豁免:$0,因此应税价值为$459,434,969。
- 按第4类税率10.848%计算的税额:每年$49,839,505,未计任何税务减免。
由于它的评估价值超过$250,000,税单每年开具两次——每年7月和1月各约$24,919,753。
住宅的算法相同:一栋被DOF估值$714,000的房屋,目标评估价值为其6%,即$42,840。减去$2,000的税务豁免后,应税价值为$40,840;按2025/26财政年度第1类税率19.843%计算,税额为$8,104,再扣除$396的税务减免,税单金额为$7,708。(这是DOF在其第1类房产指南中给出的例子。)
缴纳税单与逾期缴纳
- 评估价值$250,000及以下的房产按季度开具税单,缴款日为7月1日、10月1日、1月1日和4月1日;其余房产每年两次,缴款日为7月1日和1月1日。提前缴纳可享受小额折扣。
- 逾期税款从原缴款日起按日复利计息。2026/27财政年度,评估价值在$250,000及以下的,年利率为6%;在$450,000及以下的为9%;超过$450,000的为16%。
- 未缴的房产税和市政府的其他费用会成为该房产上的留置权(lien)。往年市政府会把这类留置权出售给一家私人信托;2026年的出售已暂停以待审查——见税务留置权出售。
在BlockLot中哪里能看到这些
在建筑页面上,«Value & tax»(“价值与税”)卡片显示«Market value»(“市场价值”)、«Assessed»(“评估价值”)、«Tax class»(“税务类别”)、«Taxable»(“应税价值”),以及«Annual property tax»(“年度房产税”)的估算值——即应税价值乘以该类别的税率,未计税务减免,旁边注明财政年度。点击年份可以查看往年的税额计算,点击«Exemptions»(“税务豁免”)可以查看每份名册上豁免了什么。
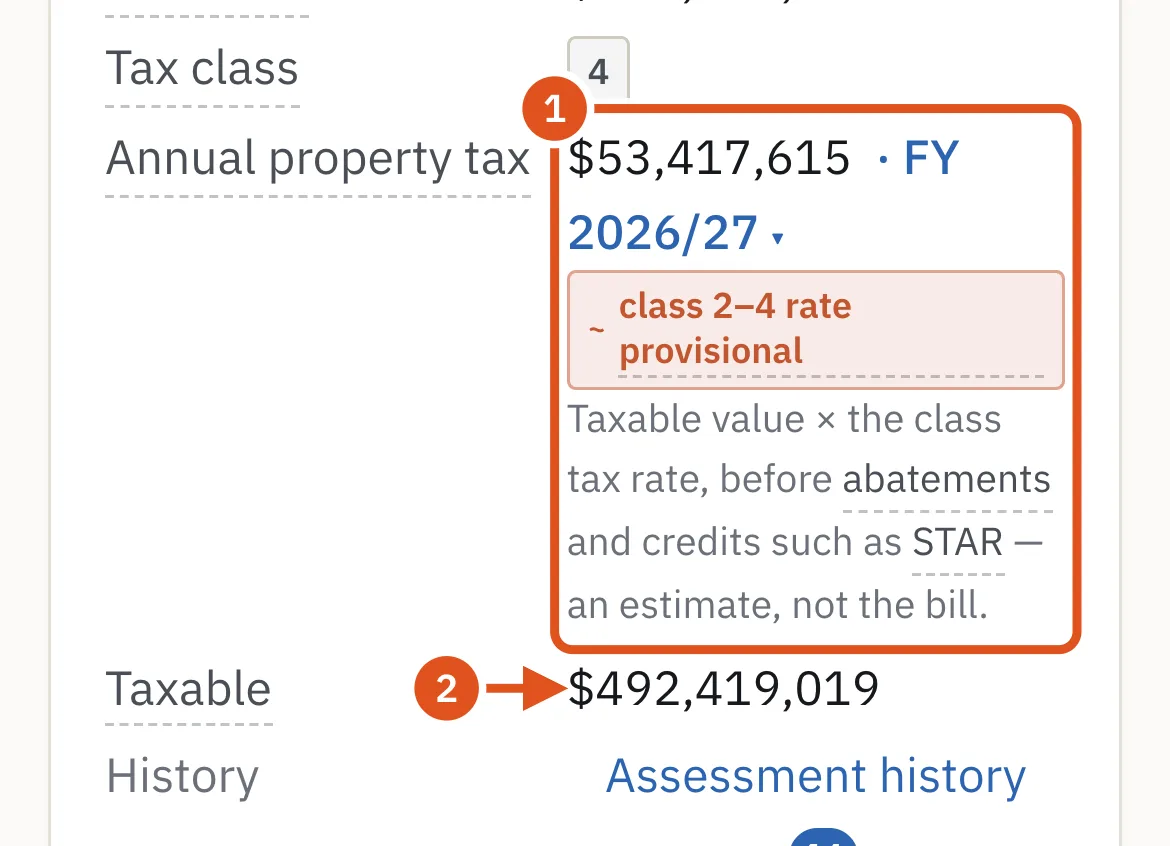
- 估算的年度税额——点击年份查看往年
- 适用税率的价值
常见问题
为什么我的评估价值只有市场价值的6%?州法律把第1类定为6%(其他类别为45%),税率则定得足够高来弥补。由于每年的增幅上限,大多数住宅实际上还低于6%。
我的评估价值会下降吗?会。它永远不能超过市场价值的6%(其他类别为45%),所以市场价值跌得足够多时,它就会被拉低。如果受上限约束的价值仍在追赶,小幅下跌则可能不会让它下降。
税务豁免和税务减免有什么区别?税务豁免减少的是被征税的价值;税务减免减少的是税单金额。
租户或合作公寓业主会收到房产税单吗?不会。房产税已包含在租金或维护费中;税单由合作公寓董事会或房东收取。
为什么第1类的税率比第4类高这么多?每个类别都必须从自己的应税基数中,筹集全市征税总额里依法分配给它的那一份;而经过6%的比率和上限之后,第1类的基数很小。
相关内容
- 市场价值(纽约市房产税) — 纽约市财政局所说的“市场价值”是什么,为什么它不是房产能卖出的价格,DOF如何为每个税务类别估算它——包括收入公式——以及业主可以如何、在何时对它提出异议。
- 房产价值通知书与评估日程 — 纽约市房产价值通知书逐行显示什么,以及从1月到10月的评估日程,附2026年的具体日期。
- 房产税豁免:STAR、老年房主、残障房主、退伍军人、神职人员、J-51、421-a和485-x — 纽约市房产税豁免详解:STAR、老年和残障房主、退伍军人、神职人员、421-a、485-x、J-51和非营利组织房产。
- 房产税减免:合作公寓和共管公寓、J-51、太阳能、绿色屋顶、ICAP和CEP/CRP — 纽约市房产税减免详解:合作公寓和共管公寓、J-51、太阳能、绿色屋顶、ICAP和CEP/CRP——谁符合资格,每项价值多少。
- 纽约市楼宇局(DOB) — 纽约市楼宇局负责什么、建筑许可证从申报到验收签字的流程、什么是入住许可证,以及DOB违规和停工令如何开出、如何撤销。
来源
- BlockLot Intelligence ——BlockLot对下方公共记录所作的自有分析,计算于2026年10月15日。
- 纽约市财政局 — 房产评估术语定义
- 纽约市财政局 — 确定您的评估价值
- 纽约市财政局 — 确定您的过渡评估价值
- 纽约市财政局 — 第1类房产指南(2026年)
- 纽约市财政局 — 第2类房产指南(2026年)
- 纽约市财政局 — 房产税税率
- 纽约市财政局 — 纽约市不动产税年度报告(2026财政年度)
- 纽约市财政局 — 房产税缴款日期
- 纽约市财政局 — 逾期缴款与利息
- 纽约市财政局 — 合作公寓和共管公寓税务减免
- 纽约市财政局 — 老年房主税务豁免
- 《纽约州不动产税法》第1802条(税务类别)
- 《纽约州不动产税法》第1805条(评估价值增幅限制)
- 《纽约州不动产税法》第1803-a条(各类别份额)
- 纽约市议会 — 2027财政年度税率决议(2026年第546号决议)